
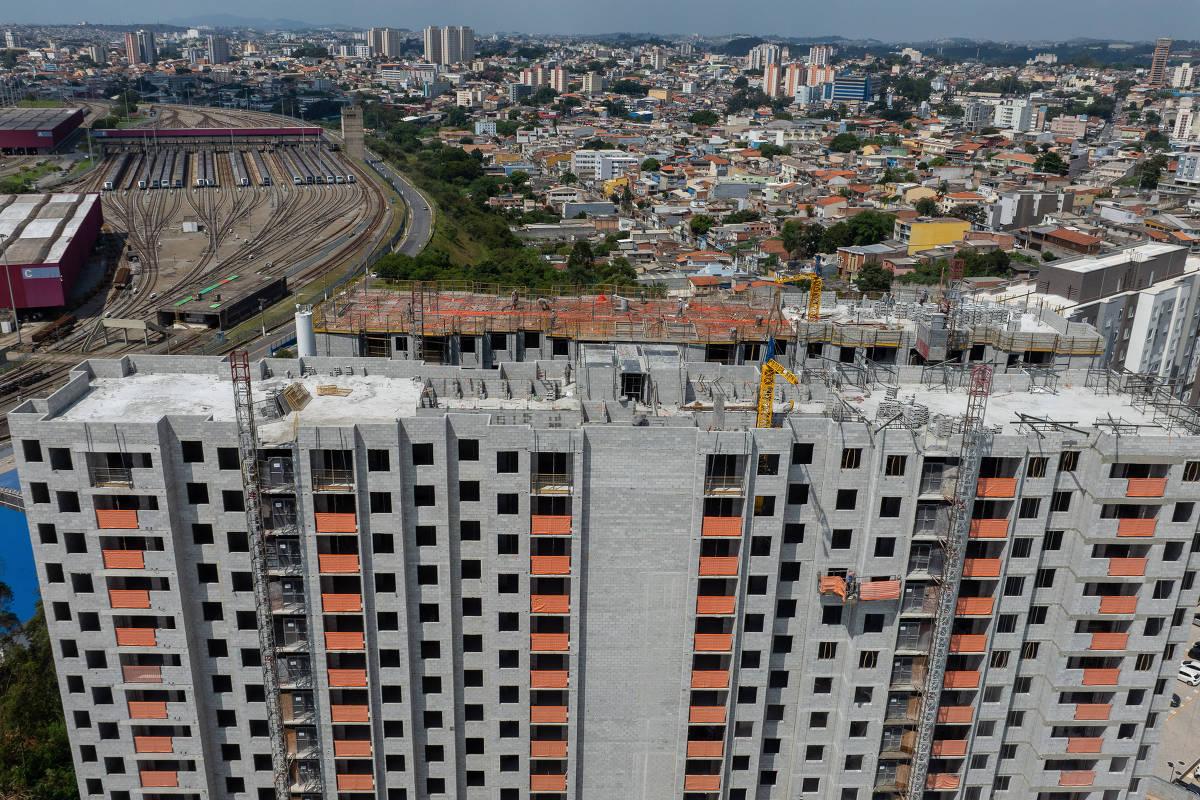
As incorporadoras do Minha Casa, Minha Vida têm hoje de R$ 25 bilhões a R$ 40 bilhões a receber de famílias compradoras que financiaram com elas parte da entrada do imóvel, e esse dinheiro está em risco: sem poupança e com a renda quase toda comprometida com dívidas, muitos brasileiros de baixa renda estão atrasando as parcelas, e a empresa não tem o imóvel como garantia para cobrar. Segundo a Liquid, empresa de crédito imobiliário, a inadimplência nesse tipo de parcelamento, chamado pró-soluto, pode ser de cinco a dez vezes maior que a do financiamento bancário tradicional.
O alerta chega no momento em que o programa vive o maior ciclo de expansão de sua história. No segundo trimestre de 2026, o Minha Casa, Minha Vida respondeu por 58% dos lançamentos e por 51% das vendas de imóveis novos no país, a maior participação nos lançamentos desde 2019, quando a série da Câmara Brasileira da Indústria da Construção (CBIC) começou. Ou seja, o setor imobiliário depende cada vez mais de um público que tem pouca margem para pagar.
COMO O PARCELAMENTO FUNCIONA
Quando o comprador financia um imóvel, o banco costuma cobrir de 70% a 80% do valor, e o restante, de 20% a 30%, é a entrada. Sem reserva para pagar essa parte e usando o FGTS para conseguir o empréstimo, muitas famílias fecham negócio porque a própria construtora aceita parcelar a entrada. Na prática, a empresa passa a agir como um banco.
A diferença entre os dois está na garantia. No financiamento bancário, o imóvel fica alienado ao banco, que pode retomá-lo se o comprador deixar de pagar. Na parcela devida à construtora não existe esse recurso: o imóvel já está em nome do banco, e a empresa assume sozinha o risco de calote sobre o saldo.
QUANTO DINHEIRO ESTÁ EM JOGO
Segundo estimativas da Liquid, o pró-soluto no programa movimenta de R$ 8 bilhões a R$ 15 bilhões por ano e mantém uma carteira ativa de cerca de R$ 25 bilhões. Quando se somam as operações de tabela direta, em que a empresa financia uma parte maior da compra, o volume a receber pode chegar a R$ 30 bilhões ou R$ 40 bilhões.
O PONTO MAIS DELICADO: DEPOIS DAS CHAVES
A maior preocupação do setor é com a fase seguinte à entrega do imóvel, quando o comprador já mora no apartamento e continua pagando a entrada à construtora. Para o presidente da Liquid, Thiago Yaak, é nessa etapa, sem a garantia do imóvel e com a família já instalada, que a inadimplência chega a ser de cinco a dez vezes maior que a do crédito imobiliário bancário, dependendo da faixa de renda e do tipo de contrato. As taxas médias ficam em torno de 9% a 9,37% das parcelas em aberto.
Segundo a Folha, o alerta já aparece nos balanços das principais empresas listadas do setor e tomou conta dos debates no Encontro Internacional da Indústria da Construção (Enic). No evento, o gerente do Bradesco Arlen Soler Marques disse que o pró-soluto “se tornou o calcanhar de Aquiles para as incorporadoras que querem acelerar a construção”, porque pode reduzir o prazo de formação de poupança e aumentar o desafio de formar caixa.
O vice-presidente da CBIC, Clausens Duarte, afirmou que o modelo virou “um problema generalizado que pode comprometer o crescimento da cadeia produtiva”. A entidade informou à Folha que prepara um estudo técnico para aprofundar o diagnóstico da inadimplência e discutir alternativas com as associadas.
FAMÍLIAS COM POUCA FOLGA NO ORÇAMENTO
O risco cresce porque a capacidade de pagamento das famílias está no limite. Estudo da Equifax BoaVista mostra que consumidores com renda de 1 a 2 salários mínimos encerraram 2025 com 90,5% da renda comprometida e endividamento total de 45,1%. Essa faixa responde por 60,4% de todos os inadimplentes do país.
Os dados não se referem apenas a compradores do Minha Casa, Minha Vida, mas indicam um ambiente em que muitas famílias têm pouca margem para assumir novas prestações ou absorver imprevistos, como uma perda de renda.
COMO AS EMPRESAS ESTÃO REAGINDO
Análises do BTG Pactual sobre os balanços do terceiro trimestre de 2026 mostram que o aperto no crédito da Caixa Econômica Federal e o aumento da inadimplência estão obrigando as companhias a ajustar a estratégia. É na Tenda que o risco do pró-soluto aparece de forma mais evidente, segundo as análises. Para se adequar aos critérios mais rígidos da Caixa e conter a inadimplência no financiamento próprio, a incorporadora reduziu a concessão do parcelamento e redirecionou cerca de 55% dos lançamentos para as Faixas 3 e 4 do programa, buscando compradores de renda maior e melhor perfil de crédito.
Outra resposta é o Score Pro Soluto, desenvolvido pela Equifax BoaVista em parceria com a Liquid para estimar a probabilidade de atraso de cada comprador. A ferramenta combina histórico de crédito, dados do mercado imobiliário e modelos preditivos. Nos testes, com mais de dez incorporadoras e cerca de 500 mil contratos, teve desempenho cerca de 26% superior ao do modelo genérico hoje disponível no mercado.
Segundo as empresas, a maior capacidade de identificar o risco pode ajudar as incorporadoras a decidir quem recebe o parcelamento, a calcular as reservas para perdas e a administrar a carteira, sem fechar a porta a quem tem bom histórico de pagamento.
O QUE O COMPRADOR DEVE OBSERVAR
Quem pensa em comprar pelo programa deve checar, antes de assinar, quanto será financiado pelo banco e quanto será parcelado direto com a construtora, e se a renda comporta as duas prestações ao mesmo tempo, inclusive depois da entrega das chaves.
 O Isabelense

Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se