


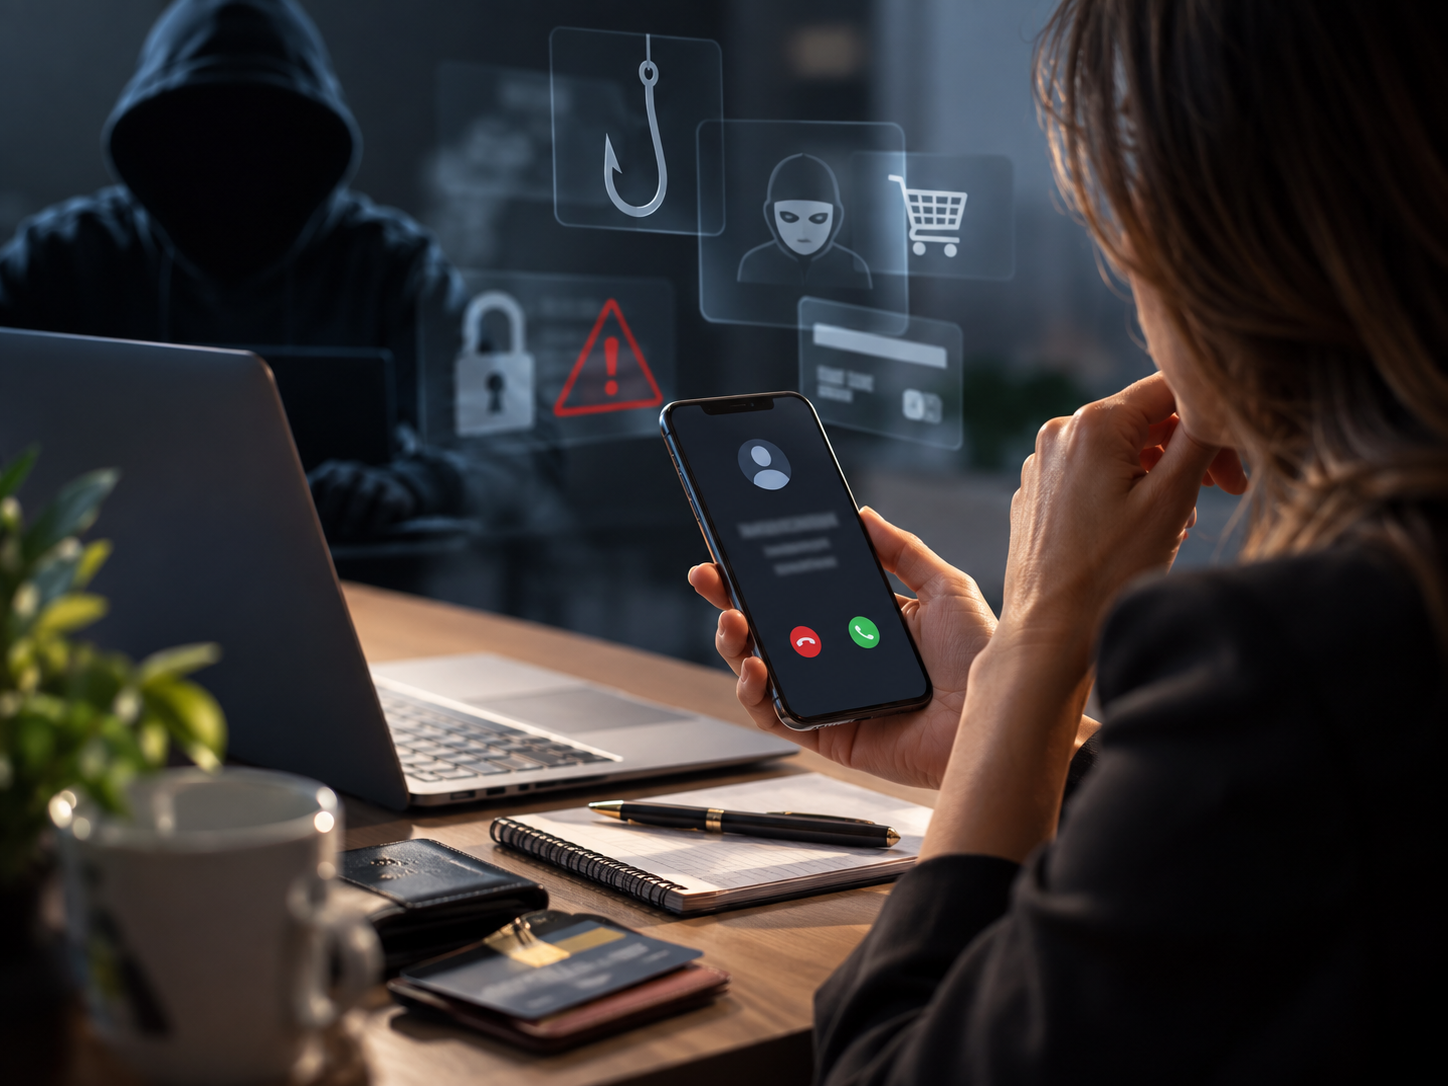
Perfis falsos, anúncios fraudulentos, clonagem de contas, falsas centrais de atendimento, investimentos inexistentes e links maliciosos fazem parte de uma realidade cada vez mais presente na vida de quem utiliza serviços digitais. E, quando o golpe resulta em perda financeira, surge uma pergunta importante: além do criminoso, quem pode ser responsabilizado pelo prejuízo?
A resposta depende das circunstâncias de cada caso. Plataformas digitais, bancos e instituições de pagamento possuem deveres relacionados à segurança dos serviços oferecidos, mas isso não significa que serão automaticamente responsabilizados por toda fraude praticada contra seus usuários.
É preciso analisar se houve falha na prestação do serviço, deficiência nos mecanismos de segurança, omissão diante de indícios de fraude ou ausência de providências após a comunicação do problema. Para a vítima, agir rapidamente e preservar provas também pode ser fundamental para reconstruir o que aconteceu e buscar seus direitos.
Golpes digitais e a responsabilidade das plataformas
A transformação digital modificou profundamente a maneira como nos comunicamos, consumimos produtos e serviços e realizamos operações financeiras. Com apenas alguns cliques, é possível fazer compras, contratar serviços, transferir dinheiro e estabelecer contato com pessoas e empresas de qualquer lugar do mundo.
Entretanto, a mesma tecnologia que facilita a vida cotidiana também criou oportunidades para a prática de fraudes. Golpes envolvendo perfis falsos, anúncios fraudulentos, clonagem de contas, falsas centrais de atendimento, investimentos inexistentes e links maliciosos tornaram-se cada vez mais frequentes e sofisticados.
Como advogada, tenho observado que uma das principais dúvidas das vítimas é saber quem deve responder pelo prejuízo: o criminoso, o banco, a rede social, o marketplace ou a empresa responsável pelo aplicativo utilizado no golpe?
Para o Direito brasileiro, especialmente sob a ótica do Código de Defesa do Consumidor (CDC), a resposta tende a ser clara: as plataformas digitais, ao disponibilizarem serviços que conectam consumidores a fornecedores, assumem um dever de segurança.
Isso não significa que a plataforma será automaticamente condenada sempre que um golpe ocorrer. A responsabilidade depende da análise do caso concreto. Será necessário verificar se houve falha na prestação do serviço, omissão relevante, defeito de segurança ou ausência de providências após a ciência da fraude.
Os bancos e as instituições de pagamento também podem ser chamados a responder, dependendo da forma como a transação ocorreu e das medidas de segurança disponíveis, isso porque instituições financeiras devem adotar mecanismos capazes de identificar movimentações atípicas, transações incompatíveis com o perfil do cliente e indícios de fraude.
Ao perceber que caiu em um golpe, a vítima deve agir rapidamente, e se possível seguir as seguintes providências: a) guardar capturas de tela, conversas, e-mails, anúncios, URLs, nomes de usuários, comprovantes de pagamento e números de telefone; b) comunicar a plataforma; c) avisar imediatamente o banco solicitando o bloqueio ou a contestação da transação; d) registrar um boletim de ocorrência; e) buscar orientação jurídica.
Embora cada usuário deva adotar cuidados básicos, não é razoável exigir que o consumidor tenha o mesmo conhecimento técnico, estrutura e capacidade de prevenção das empresas que controlam as plataformas digitais.
A internet não deve ser tratada como um território sem lei. E, diante de um prejuízo, a vítima não deve simplesmente aceitar que o golpe foi inevitável. Cada caso merece ser analisado com atenção, levando em conta a conduta do criminoso, a atuação da instituição financeira e o comportamento da plataforma que possibilitou ou facilitou a fraude.
Compromisso com a justiça, responsabilidade com cada causa — é assim que atuamos na Veiga & Lousada Advocacia.
Entre em contato: (12) 99227-0844



 O Isabelense

Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se