

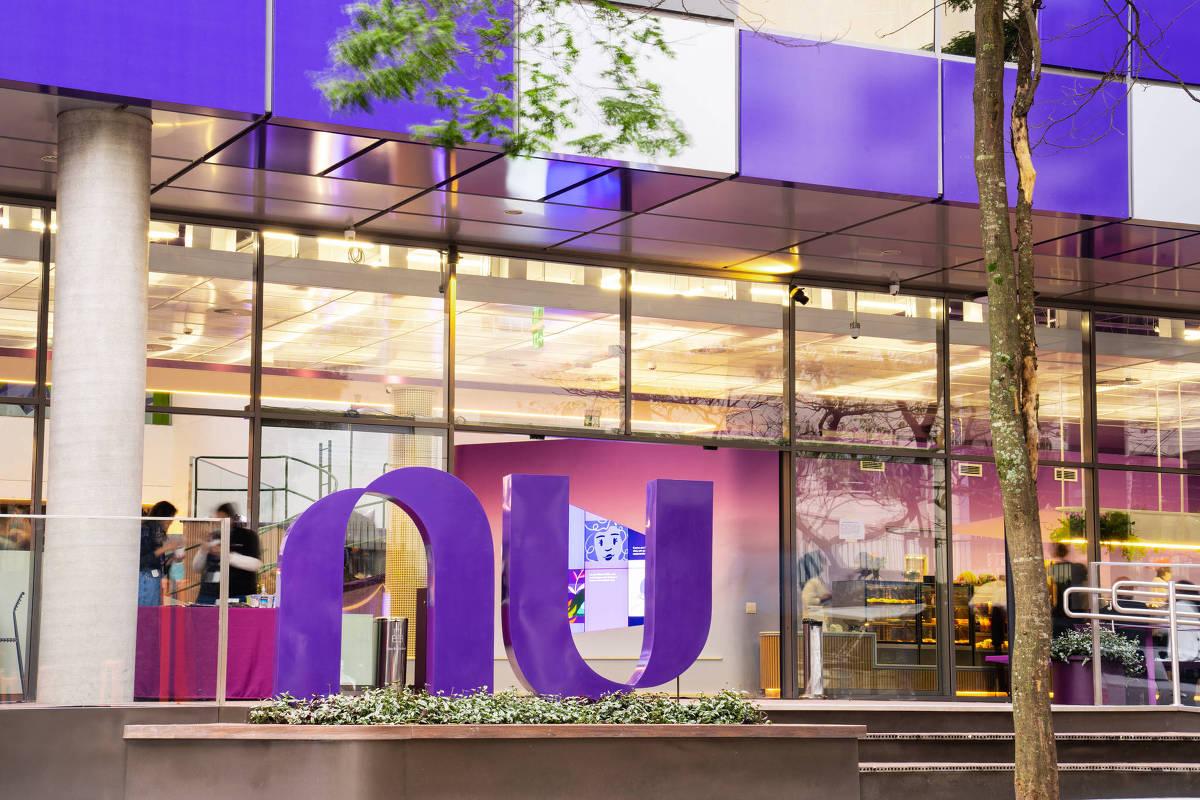
O crescimento acelerado do Nubank, impulsionado durante anos pela oferta de crédito a milhões de brasileiros que encontravam dificuldades para conseguir cartões e empréstimos em instituições tradicionais, enfrenta agora um teste diferente: a combinação entre inadimplência elevada, famílias endividadas e juros altos.
Segundo reportagem publicada pelo C-Level, canal de negócios e finanças da Folha de S.Paulo, os atrasos superiores a 90 dias chegaram a 6,9% das operações do Nubank em junho de 2026. Três meses antes, esse percentual estava em 6,5%.
O cenário ocorre enquanto a inadimplência das pessoas físicas avança no sistema financeiro brasileiro. Dados do Banco Central citados pela reportagem mostram que o índice chegou a 7,8% em julho, crescimento de 1,1 ponto percentual em relação ao mesmo período do ano anterior.
Isso não significa que o Nubank esteja em crise. Os números financeiros mostram justamente o contrário: o banco continua crescendo e apresentando elevada rentabilidade.
O lucro aumentou 62% em um ano e alcançou US$ 1,9 bilhão, aproximadamente R$ 10 bilhões, somente no primeiro semestre de 2026.
A questão levantada pelos analistas é outra: até que ponto será possível manter esse ritmo de expansão e rentabilidade se uma parcela maior dos consumidores encontrar dificuldades para pagar suas dívidas.
CARTEIRA DE CRÉDITO CRESCE 37%
O Nubank acelerou principalmente a concessão de crédito sem garantia.
A carteira total chegou a US$ 39,4 bilhões, crescimento de 37% em um ano.
Desse total, US$ 26 bilhões estavam concentrados em cartões de crédito.
Outros US$ 10,3 bilhões correspondiam a empréstimos sem garantia, enquanto US$ 3,1 bilhões estavam em modalidades de crédito com garantia.
A composição ajuda a entender por que o comportamento financeiro dos consumidores brasileiros se tornou um indicador especialmente relevante para os resultados da instituição.
Em operações sem garantia, não existe um bem, como imóvel ou veículo, diretamente vinculado ao empréstimo para reduzir a perda da instituição financeira em caso de inadimplência.
Segundo analistas do Citi citados pela reportagem, os indicadores de qualidade do cartão de crédito do Nubank permaneceram estáveis, enquanto houve deterioração no crédito pessoal.
Para os analistas, a discussão deixou de estar concentrada simplesmente na capacidade de crescimento do banco e passou a envolver sua capacidade de sustentar expansão e rentabilidade diante do atual ambiente de crédito.
NUBANK CHEGOU A MILHÕES DE CONSUMIDORES FORA DO CRÉDITO TRADICIONAL
Parte da dimensão alcançada pelo Nubank está diretamente relacionada à estratégia adotada desde os primeiros anos de funcionamento.
O banco cresceu oferecendo produtos financeiros a consumidores que, em muitos casos, encontravam dificuldades de acesso ao crédito nas instituições tradicionais.
Pesquisa do NPS Prism by Bain & Company citada pela Folha estima que a instituição tenha contribuído para bancarizar 31,5 milhões de pessoas no Brasil, quantidade equivalente a quase um em cada cinco adultos do país.
Atualmente, seis em cada dez adultos brasileiros seriam clientes do Nubank, segundo o mesmo levantamento.
A instituição possui 139 milhões de clientes globalmente, dos quais 118 milhões estão no Brasil.
Em número de clientes, tornou-se a segunda maior instituição financeira do país, atrás somente da Caixa Econômica Federal.
O tamanho medido pelos ativos, entretanto, apresenta outra realidade.
O Nubank possui US$ 82,75 bilhões em ativos, equivalentes a aproximadamente R$ 428,4 bilhões. O Itaú, por comparação, aparece com R$ 3,1 trilhões, enquanto o Bradesco possui R$ 2,4 trilhões.
Isso mostra que quantidade de clientes e tamanho financeiro de uma instituição são indicadores diferentes.
29% DAS RENEGOCIAÇÕES PARCELADAS DO NOVO DESENROLA FORAM DO NUBANK
Outro dado ajuda a dimensionar a exposição da instituição ao endividamento das famílias de baixa e média renda.
O Nubank foi o maior participante do Novo Desenrola Brasil entre as instituições financeiras, segundo dados do Fundo de Garantia de Operações citados pela reportagem.
Cerca de 29% dos contratos renegociados de forma parcelada pelo programa estavam no Nubank.
Foram mais de 656 mil renegociações parceladas, que, depois dos descontos concedidos, totalizaram R$ 1,2 bilhão.
Segundo o próprio Nubank, o programa do governo federal reduziu em 5% o custo de crédito da instituição, proporcionando uma economia de US$ 85 milhões.
O Novo Desenrola terminou em agosto.
A elevada participação do banco no programa está relacionada também ao perfil de sua base de clientes e aos produtos oferecidos.
Cartão de crédito e empréstimos pessoais sem garantia estão justamente entre as modalidades mais relevantes na carteira do Nubank e também entre as dívidas alcançadas pelas renegociações.
Com o encerramento do programa, um dos fatores observados pelo mercado será o comportamento da inadimplência sem esse mecanismo de renegociação.
MODELO PERMITE SUPORTAR MAIS INADIMPLÊNCIA, DIZ ANALISTA
Embora a inadimplência seja um ponto de atenção, o modelo operacional do Nubank possui uma característica que pode ajudá-lo a absorver perdas maiores do que instituições tradicionais.
O banco opera sem uma ampla rede física de agências e possui uma estrutura de custos menor.
Segundo Pedro Leduc, analista do Itaú BBA ouvido pela Folha, essa estrutura permite ao Nubank trabalhar com níveis de inadimplência estruturalmente superiores aos dos grandes bancos tradicionais e ainda manter retornos elevados.
Uma simulação apresentada pelo analista ajuda a explicar essa diferença.
Em um empréstimo pessoal típico de R$ 3 mil, a estimativa é de que o ponto de equilíbrio do Nubank seja alcançado com aproximadamente 28% de perdas de crédito.
Para uma instituição com custos operacionais maiores, o ponto de equilíbrio estimado seria de aproximadamente 20%.
A diferença está no custo necessário para atender cada cliente.
Segundo o exemplo apresentado na reportagem, o Nubank gastaria cerca de R$ 20 mensais para operar um empréstimo, enquanto uma instituição tradicional poderia gastar R$ 40.
Essa vantagem é particularmente relevante nos empréstimos de menor valor.
Quando o crédito aumenta para valores como R$ 50 mil, a diferença de R$ 20 no custo operacional passa a representar uma parcela muito menor da operação.
LUCRO CONTINUA ELEVADO
Mesmo diante da discussão sobre inadimplência, os indicadores atuais de rentabilidade permanecem elevados.
O ROE, indicador que mede o retorno sobre o patrimônio líquido, ficou em 33% no primeiro semestre de 2026, cinco pontos percentuais acima do registrado em junho de 2025.
Para efeito de comparação apresentado pela reportagem, o Itaú, atualmente o mais rentável entre os grandes bancos, registrou ROE de 24,3%.
Analistas consultados pela Bloomberg esperam alguma redução na rentabilidade do Nubank.
A projeção é de ROE de 31,5% até o final de 2026 e de 30,8% em 2027.
Mesmo nesses patamares, a rentabilidade continuaria elevada.
O desafio, portanto, não é simplesmente saber se o banco continua lucrativo atualmente, mas acompanhar se conseguirá preservar os resultados enquanto amplia sua carteira de crédito em um ambiente de maior endividamento.
PRÓXIMO DESAFIO É CRESCER ENTRE CLIENTES DE RENDA MAIS ALTA
Além da inadimplência, o Nubank tenta avançar em um segmento diferente daquele que ajudou a construir sua enorme base de clientes.
A instituição busca aumentar sua presença entre consumidores de média e alta renda.
Para isso, mantém o Ultravioleta, destinado a clientes que gastam mais de R$ 8 mil no cartão ou possuem mais de R$ 50 mil investidos, e lançou o Croma, voltado a consumidores com gastos a partir de R$ 4 mil no cartão ou R$ 30 mil investidos.
Esse movimento traz outro desafio.
A vantagem proporcionada pelo baixo custo operacional é particularmente relevante em empréstimos pequenos. À medida que o banco disputa clientes com maior renda e operações financeiras maiores, essa diferença perde parte do peso na comparação com instituições tradicionais.
Ao mesmo tempo, o Nubank continua investindo na expansão internacional.
No México, prevê investimento total de US$ 4,2 bilhões até 2030. A operação mexicana alcançou equilíbrio entre receitas e despesas no primeiro trimestre de 2026.
Nos Estados Unidos, as operações começaram neste mês, com a ambição anunciada de alcançar entre 100 milhões e 150 milhões de americanos.
BRASIL CONTINUA SENDO O PRINCIPAL MERCADO
Apesar da expansão internacional, o Brasil continua sendo a prioridade do Nubank.
Dos 139 milhões de clientes da instituição no mundo, 118 milhões estão no mercado brasileiro.
David Vélez, CEO do banco, afirmou durante evento em Miami que a receita média da instituição é de US$ 17 por cliente, enquanto os cinco grandes bancos brasileiros chegam a aproximadamente US$ 45.
Na avaliação do executivo, essa diferença significa que ainda existe espaço para duplicar ou até triplicar o tamanho da operação brasileira.
É justamente nesse mercado que o crescimento da inadimplência passa a ser acompanhado com maior atenção.
O Nubank continua crescendo, aumentando sua carteira de crédito e apresentando lucro elevado. Não há, nos números apresentados, indicação de uma crise financeira da instituição.
O teste apontado pelos analistas está na capacidade de manter essa combinação de crescimento e rentabilidade se o endividamento das famílias continuar elevado, a economia desacelerar e mais clientes tiverem dificuldade para manter seus pagamentos em dia.

 O Isabelense

Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se